Vyšší výnos dane z príjmov stojí na zlomku firiem
-
Richard Makara
![author image]()
expert analytik verejných financií - 20. okt 2026
- Slovenským firmám v roku 2025 klesli zisky už druhý rok po sebe, štát však napriek tomu vybral na dani z ich príjmov viac než rok predtým.
- Za vyšším výberom bola najmä zmena daňových sadzieb: malým firmám sadzba klesla, zatiaľ čo najväčším podnikom vzrástla z 21 % na 24 %, čo je najvyššia úroveň od roku 2013.
- Vyšší výnos tak stojí najmä na úzkej skupine najväčších daňovníkov, keď približne 0,15 % podnikov prináša takmer polovicu celého výnosu firemnej dane.
Slovenským firmám v roku 2025 klesli zisky, štát však na dani z ich príjmov vybral viac. Rozhodla najmä nová, vyššia sadzba pre najväčšie podniky. Táto zmena síce pomohla zvýšiť príjmy rozpočtu počas konsolidácie, ale súčasne prehĺbila jeho závislosť na pomerne malom počte veľkých hráčov.
Zavedenie troch sadzieb dane ešte viac rozlíšilo daňové zaťaženie podľa veľkosti firmy. Zatiaľ čo sa menším podnikom sadzba znížila, najväčším spoločnostiam vzrástla. Väčšina firiem tak čelila nižšiemu alebo nezmenenému zdaneniu, no ekonomicky najsilnejšie podniky platili viac.
Štátu sa vďaka tomu podarilo vybrať na dani z príjmov právnických osôb (DPPO) o stovky miliónov eur viac ako rok predtým, a to aj napriek tomu, že vývoj podnikových ziskov výber dane stláčal opačným smerom. Dodatočné príjmy vo veľkej miere zabezpečili práve veľké firmy, na ktoré sa vzťahovalo vyššie zdanenie. Takýto zdroj príjmov však nemožno považovať za neobmedzený, najmä ak bude ziskovosť podnikov aj naďalej pod tlakom.
Daňové zaťaženie sa presúva na veľké firmy
Rok 2025 priniesol najväčšiu zmenu v zdaňovaní podnikov za posledné viac ako desaťročie. Nový systém znížil sadzbu dane z príjmov malým podnikom z 15 % na 10 %, no najväčším firmám so ziskom nad 5 miliónov eur ju zvýšil z 21 % na 24 %.
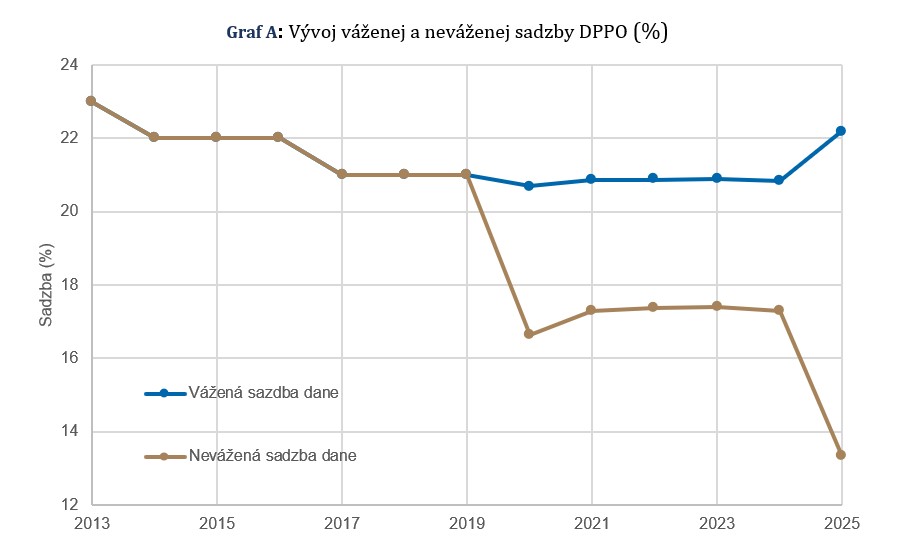
Keďže podniky dnes podliehajú trom rôznym sadzbám dane, vývoj ich celkového daňového zaťaženia možno posúdiť pomocou priemernej sadzby. Ak všetkým podnikom priradíme rovnakú váhu bez ohľadu na ich veľkosť, priemerná sadzba dane z prímov v daňových priznaniach klesla v minulom roku na zhruba 13 %, pričom ešte v roku 2013 dosahovala až 23 % (graf A, zlatá čiara).
Dôvodom je, že najpočetnejšiu skupinu tvoria malé firmy so zdaniteľnými príjmami do 100-tisíc eur, vlani táto skupina firiem tvorila zhruba 94% zo všetkých podaných daňových priznaní. A pre ne dnes naozaj platí výrazne nižšia sadzba dane ako predtým. Na druhej strane sú to firmy, ktoré platia minimálne dane a zmeny v zdaňovaní mali na ich finančné výsledky minimálny vplyv.
Jednoduchý priemer však priraďuje rovnakú váhu malej rodinnej firme aj veľkému nadnárodnému korporátu. V skutočnosti pre verejné financie nie je rozhodujúce, koľko firiem platí jednotlivé sadzby dane, ale aká časť celkového výnosu prichádza od každej z troch skupín podnikov.
Po zohľadnení ekonomickej váhy jednotlivých podnikov tak vzniká úplne iný obraz. Ukazuje to vážená priemerná sadzba dane, ktorá vyjadruje podiel celkovej vyrubenej dane na celkovom základe dane, takže silnejší vplyv na ňu majú firmy tvoriace väčšinu ziskov. V roku 2025 vzrástla nad úroveň 22 %, čo je najviac od roku 2013 (graf A).
Vyššia vážená priemerná sadzba naznačuje, že daňové zaťaženie sa presumulo od menších podnikov k najväčším daňovníkom. Pod 24-percentnú sadzbu dane z príjmu spadalo zhruba 0,15% podnikov, na celkovom výnose sa však podielali takmer 50 %.
Graf A: Vývoj váženej a neváženej sadzby DPPO (%)
Slabšiu ziskovosť prevážili vyššie daňové sadzby
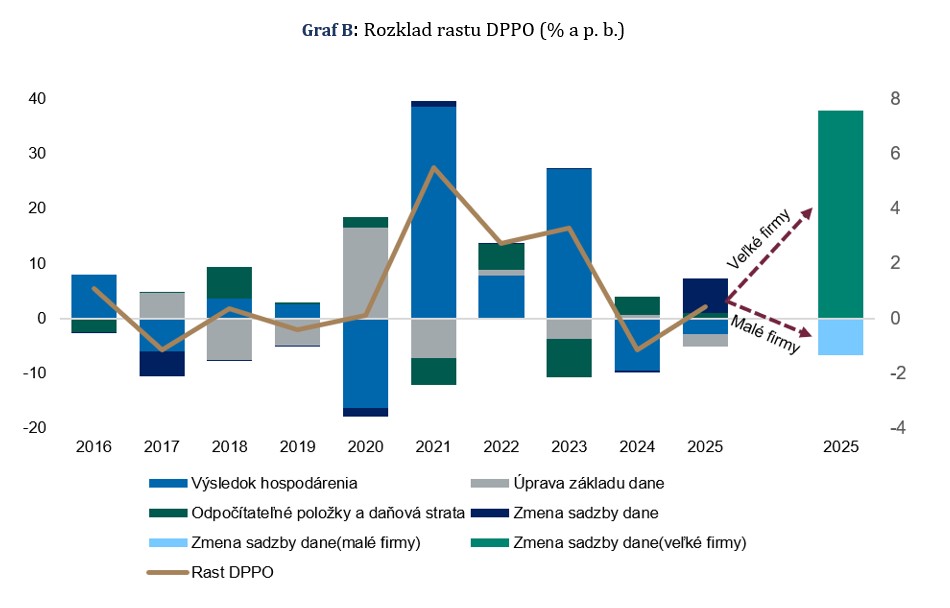
Nárast zdanenia však prichádza v období, keď sa podnikom z mnohých dôvodov veľmi nedarí. Keďže v roku 2025 celkový zisk podnikového sektora klesol už druhý rok po sebe, nárast výnosu dane z príjmov je o to pozoruhodnejší. Jeho rozklad na jednotlivé faktory ukazuje, čo je hlavným dôvodom: zmena daňových sadzieb (Graf B).
V predchádzajúcich rokoch bol vývoj dane ovplyvnený najmä ziskovosťou podnikov, odpočítateľnými položkami a úpravami základu dane[1]. Vlani však už bola rozhodujúcim faktorom zmena daňových sadzieb, keď nová sadzba pre najväčšie podniky zvýšila výnos dane a kompenzovala negatívny vplyv slabších hospodárskych výsledkov. Zníženie sadzieb pre malé firmy pôsobilo na výnos dane opačným smerom, no v omnoho menšej miere.
Graf B: Rozklad rastu DPPO (% a p. b.)
Pre výnos dane sú rozhodujúce veľké firmy
Hoci tvoria firmy podliehajúce 24-percentnej sadzbe iba malú časť všetkých podnikov, v niektorých odvetviach zabezpečujú väčšinu výnosu dane z príjmov. Vo finančnom sektore ich podiel presahuje 90 %, len o niečo nižší je v energetike a priemysle (Graf C).
Inak povedané, pre výnos dane v týchto odvetviach je rozhodujúca relatívne úzka skupina najväčších daňovníkov, a nie výsledky veľkého počtu menších firiem.
Graf C: Podiel spoločností s 24% sadzbou na celkovej zaplatenej dani (%)
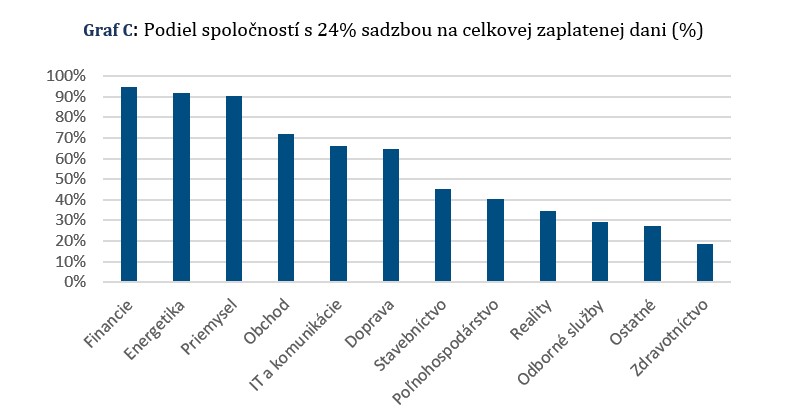
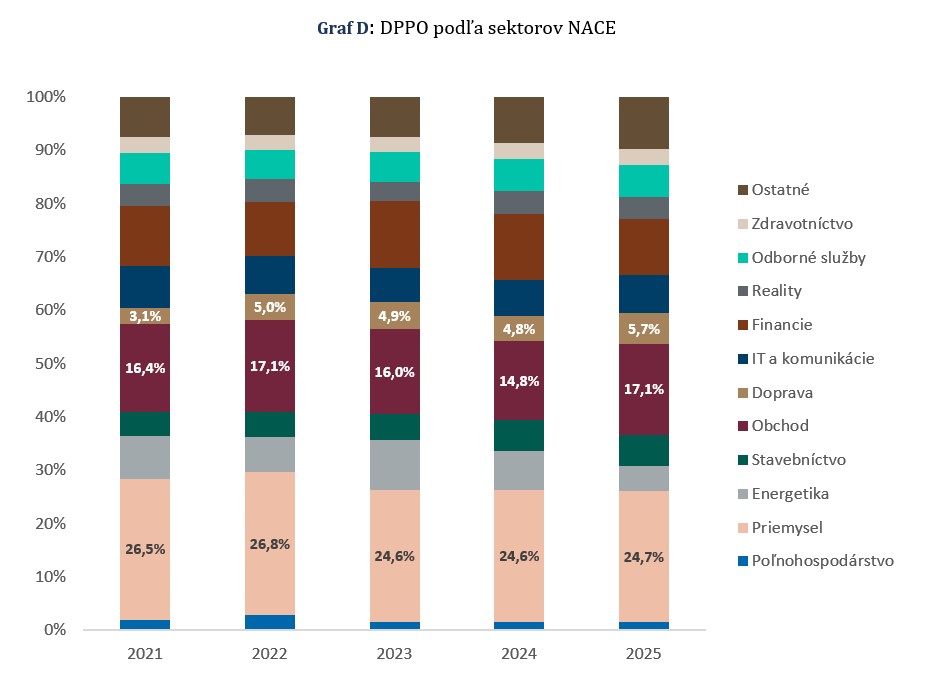
Tento efekt dobre ilustruje obchod, kde pôsobí množstvo malých prevádzok a popri nich niekoľko veľkých reťazcov. Práve v obchode spolu s dopravou minulý rok vzrástol výnos dane najvýraznejšie.
Najväčšia časť výberu dane pritom pochádza z priemyslu, kde je takisto vysoká koncentrácia veľkých hráčov. Jeho podiel na zaplatenej dani však medziročne stagnoval, pretože zvýšená sadzba nestačila vyvážiť vplyv horších hospodárskych výsledkov firiem.
Graf D: DPPO podľa sektorov NACE
Zvýšené príjmy prišli s väčšou závislosťou od veľkých hráčov
Rok 2025 priniesol zaujímavý paradox. Hoci väčšina podnikov dnes čelí nižším sadzbám dane ako v minulosti, celkové daňové zaťaženie vzrástlo. Dôvodom je koncentrácia daňovej povinnosti u najväčších firiem, ktoré vytvárajú rozhodujúcu časť príjmov z dane z príjmov právnických osôb.
Zmeny v daňových sadzbách pomohli zvýšiť príjmy verejných financií oproti minulému roku a prispeli tak k medziročnému zlepšeniu deficitu z 5,4 na 4,4% HDP. Zároveň však vytvorili väčšiu závislosť výnosu dane od výsledkov relatívne malej skupiny veľkých firiem.
Vyšší výnos dane dosiahnutý zvýšením sadzby pre najväčšie podniky nemožno považovať za nevyčerpateľný zdroj príjmov. Ak by ziskovosť veľkých firiem pokračovala v poklese, napríklad v dôsledku slabšieho ekonomického vývoja v zahraničí, prínos vyššej sadzby pre výber DPPO by sa časom mohol znižovať.
Za pomoc so spracovaním a analýzou dát ďakujeme Adamovi Kiraľvargovi.
[1] Napr. výdavky, ktoré nie sú daňovými výdavkami, príjmy, ktoré nie sú predmetom dane a pod.
Mailing list: v prípade záujmu o zasielanie notifikácií o ďalších blogoch sa prihláste do mailing listu NBS.