Otázky a odpovede k zavedeniu rozdielnych limitov pre LTV
NBS zavádza rozdielne limity pre ukazovateľ zabezpečenia úveru na bývanie (LTV) pre rôznych dlžníkov. Tento ukazovateľ vyjadruje, aká časť hodnoty nehnuteľnosti sa financuje hypotékou.
NBS zavádza prísnejší limit pre LTV na kúpu tretej a ďalšej nehnuteľnosti.
A zároveň voľnejší limit pre mladých ľudí kupujúcich prvé bývanie.
Limit pre LTV pre ostatné úvery zostane nezmenený.
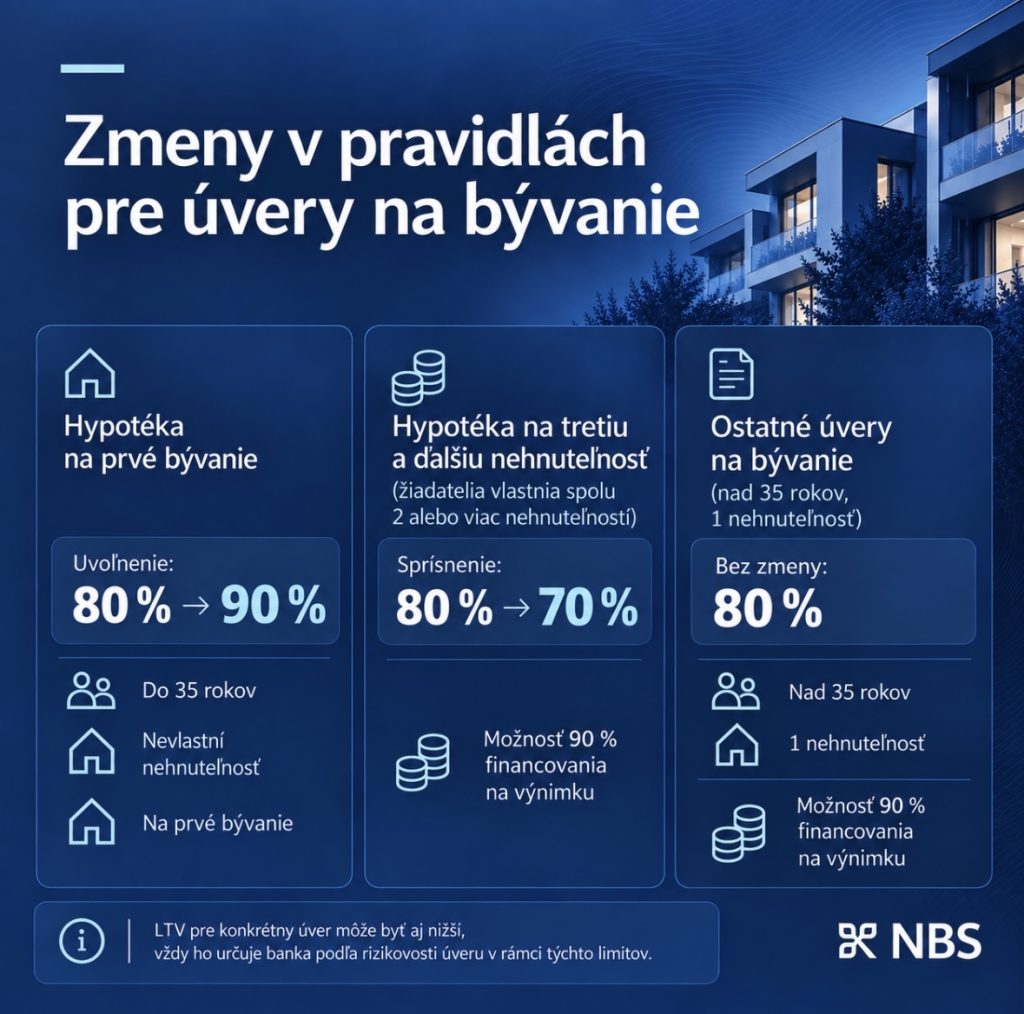
Nové limity pre LTV
-
Aký najvyšší LTV môžem získať?
- Uvoľnenie limitu pre LTV pre mladých z 80 % na 90 %
Koho sa to týka:
- Vek do 35 rokov (pri podaní žiadosti o úver)
- Žiadny z dlžníkov nevlastní rezidenčnú nehnuteľnosť
- Jedným z účelov hypotéky je kúpa alebo výstavba nehnuteľnosti
- Sprísnenie limitu pre LTV na tretiu a ďalšiu nehnuteľnosť z 80 % na 70 %
Koho sa to týka:
- Dlžníci vlastnia dve alebo viac rezidenčných nehnuteľností (sumárne za všetkých spoludlžníkov)
- Bez ohľadu na vek dlžníkov, spôsob využitia nehnuteľností (vlastné bývanie, prenájom) a účel úveru
- Zachovanie limitu pre LTV pre ostatných dlžníkov na 80 %
Koho sa to týka:
- Dlžníci, ktorí nepatria do prvých dvoch skupín
LTV pre konkrétny úver môže byť aj nižší, vždy ho určuje banka podľa rizikovosti úveru v rámci týchto limitov.
Pravidlá však dovoľujú aj isté výnimky. Banky budú môcť v určitom rozsahu poskytnúť hypotéky s LTV až do 90 % ktorémukoľvek klientovi.
-
Od kedy budú platiť nové pravidlá a aký bude rozsah týchto výnimiek?
Nábeh nových pravidiel bude postupný, od 1. januára 2027. Banky totiž budú musieť v katastri nehnuteľností začať overovať počet nehnuteľností, ktoré žiadatelia o hypotéky vlastnia, čo doteraz nerobili. Postupný nábeh preto umožní hladkú implementáciu tejto požiadavky:
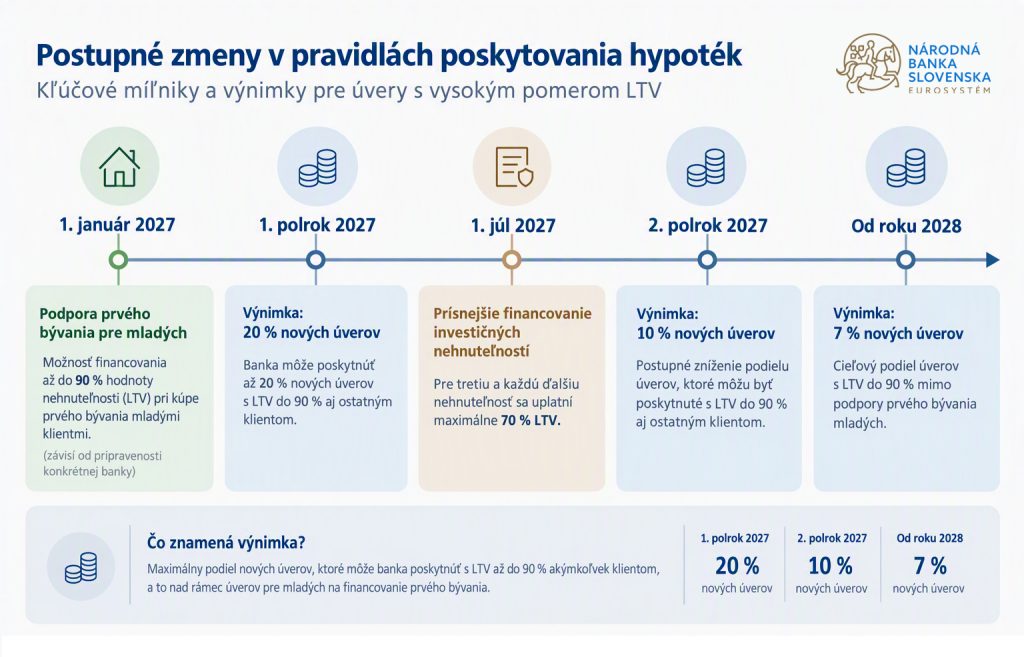
Výnimka do 90 % sa doteraz vzťahovala na 20 % poskytnutých úverov. Väčšina z nej sa využívala práve pre mladých. Len necelá štvrtina z nich (približne 5 % úverov) sa využívala pre klientov nad 35 rokov. Keďže nové pravidlá priamo umožňujú LTV 90 % pre mladých na prvé bývanie, rozsah výnimky sa úmerne zníži na 7 % všetkých poskytnutých úverov. Jej zníženie teda zodpovedá zmenšeniu skupiny, ktorej sa týka. Zároveň pokrýva aj výnimočné prípady, ktoré banka môže posúdiť individuálne. Ide najmä o vlastníctvo nehnuteľností, ktoré formálne spĺňajú definíciu rezidenčnej nehnuteľnosti, ale v skutočnosti nie sú obytné.
-
Ktoré nehnuteľnosti sa započítavajú do rezidenčných nehnuteľností?
Za rezidenčné nehnuteľnosti sa považujú domy, byty a ďalšie nehnuteľnosti, ktoré môžu byť využité na bývanie (napr. aj tzv. apartmány, ktoré sú zapísané v katastri nehnuteľností ako nebytové priestory). Nespadajú sem však pozemky, nehnuteľnosti zapísané v katastri nehnuteľností ako budovy pre šport a rekreačné účely ani rozostavaná nehnuteľnosť, ktorej výstavba sa ide financovať. Zároveň ide len o nehnuteľnosti na Slovensku, vlastníctvo zahraničných nehnuteľností sa neskúma.
-
Ako banka zistí, koľko nehnuteľností vlastním?
Počet nehnuteľností sa bude overovať v katastri nehnuteľností. Za vlastníctvo sa považujú aj spoluvlastnícke podiely, ale len ak dosahujú aspoň 50 %.
-
Kde je možné nájsť analýzy a legislatívu k zmenám?
NBS zverejnila analýzy súvisiace s úpravou limitov pre LTV v kapitole 2.3 Správy o finančnej stabilite – máj 2026.
Novelu opatrenia schválila Banková rada NBS dňa 28. septembra 2026, pracovná verzia konsolidovaného znenia opatrenia po zohľadnení týchto zmien je dostupná tu.
Dôvody a vplyv nových pravidiel pre LTV
-
Na aké trendy NBS reaguje?
Trh bývania a hypotekárny trh sa v uplynulých rokoch výrazne zmenili. Na trhu silnie investičný dopyt, zároveň rastie počet málo využívaných bytov. Čoraz väčšiu časť nehnuteľností kupujú ľudia, ktorí už nejakú nehnuteľnosť vlastnia. V roku 2025 viac ako polovicu bytov a domov kúpili ľudia, ktorí už mali aspoň jednu nehnuteľnosť. Približne pätina úverov smerovala klientom, ktorí už predtým vlastnili aspoň dve nehnuteľnosti. Preto je náročné kúpiť prvé bývanie, a to napriek tomu, že nových bytov pribúda a mladých demograficky ubúda. Mladé domácnosti majú často problém našetriť dostatok vlastných zdrojov, ktoré sú potrebné na spolufinancovanie kúpy prvého bývania.
Novozískané údaje o počte nehnuteľností vlastnených hypotekárnymi dlžníkmi umožňujú lepšie odlíšiť ich rizikovosť a správanie počas finančného cyklu.
-
Aké sú riziká?
Investičný dopyt spôsobuje väčšie výkyvy cien nehnuteľností. V čase rastu tlačí ceny nahor, zvyšuje riziko cenovej bubliny a zhoršuje dostupnosť prvého bývania. Naopak, pri zhoršení situácie môžu investori skôr pristúpiť k predaju nehnuteľností, a tak prehĺbiť pokles cien. V neposlednom rade sa tak môžu prehĺbiť straty bánk v krízovom období.
Na Slovensku zatiaľ chýba priama skúsenosť, ako sa budú realitní investori správať v čase krízy. Skúsenosti zo zahraničia však tieto riziká potvrdzujú a pri nedávnom hĺbkovom hodnotení slovenského finančného sektora Slovensku takúto zmenu odporučil aj Medzinárodný menový fond.
-
Aké sú štandardy v zahraničí?
Rozdielne limity pre LTV pre rôzne skupiny dlžníkov sú štandardom v čoraz väčšom počte krajín EÚ. Konkrétne úpravy sú prispôsobené národným špecifikám. Aj na Slovensku už dnes niektoré banky uplatňujú prísnejšie pravidlá pre hypotéky, pri ktorých je možné predpokladať investičný charakter.
-
Čo chce NBS touto zmenou dosiahnuť?
NBS chce touto zmenou predovšetkým zmierniť riziká pre finančný sektor, ktoré sú spojené s investičnými nákupmi. Prísnejší LTV pre kúpu tretej a ďalšej nehnuteľnosti zabezpečí, aby títo klienti vstupovali do financovania s väčším vlastným kapitálom. Sprísnením podmienok pre časť klientov sa zároveň vytvára priestor pre uvoľnenie podmienok pre financovanie prvého bývania pre mladých ľudí.
-
Prečo sa NBS zamerala práve na tieto skupiny klientov?
Rozdielne skupiny klientov majú rozličnú mieru rizík a správanie počas finančného cyklu. Pri kúpe tretej alebo ďalšej nehnuteľnosti ide skôr o majetkové (investičné) rozhodnutie, pri ktorom je primerané, aby klient financoval väčšiu časť z vlastných zdrojov. Pri mladých, ktorí riešia prvé bývanie, je najväčšou prekážkou kúpy nehnuteľnosti práve počiatočný kapitál.
-
Treba sa obávať zhoršenia dostupnosti hypoték?
Mladí ľudia budú môcť získať vyšší úver na svoje prvé bývanie. Dlžníci, ktorí kupujú tretiu alebo ďalšiu nehnuteľnosť, sa k hypotékam dostanú rovnako ako doteraz. Navrhované zmeny ich nezakazujú. V niektorých prípadoch však títo dlžníci budú môcť financovať menšiu časť hodnoty nehnuteľnosti. Pôjde však len o malé percento všetkých poskytovaných hypoték.
NBS neočakáva ani to, že by úprava mala brzdiť výstavbu nových nehnuteľností alebo developerských projektov. Cieľom je podporiť zdravšiu štruktúru dopytu po bývaní.
-
Ak mám vek do 35 rokov a nevlastním žiadnu nehnuteľnosť, budem mať garantovaný nárok na úver s LTV 90 %?
Nie. NBS touto reguláciou určuje len rámcové limity. Banka môže poskytnúť úver v nižšej výške, prípadne ho vôbec neposkytnúť. Závisí to od rizikovosti konkrétneho úveru.
-
Nebudú banky vystavené väčšiemu riziku, keď mladým umožníte vyšší LTV?
Aj keď sa uvoľní limit pre LTV pre mladých, overovanie bonity klienta zostane zachované. To zahŕňa najmä overovanie príjmu, zadlženosti či celkovej schopnosti splácať. Zároveň sa sprísňuje limit pre LTV na kúpu tretej a ďalšej nehnuteľnosti. Z pohľadu bánk preto úprava nemá významný vplyv na priemernú rizikovosť novoposkytovaných hypoték.
-
Nebolo by lepšie umožniť mladým 100 % hypotéky?
Pri LTV 100 % sa nevyžadujú žiadne úspory na strane dlžníka a riziká sa výrazne zvyšujú. Požiadavka na vlastný vklad pritom funguje aj ako jednoduchý test finančnej disciplíny a schopnosti tvoriť rezervu. To zároveň vedie dlžníkov k zodpovednejšiemu rozhodovaniu. V prípade nesplácania takýchto úverov hrozí bankám vyššia strata. LTV vo výške 100 % navyše spôsobuje nadmerné zadlžovanie domácností. Ak by sa limit pre LTV pre mladých ľudí zvýšil z 80 % na 100 %, podiel úverov s ukazovateľom schopnosti splácať (DSTI) blízko regulatórneho limitu (t. j. nad 55 %) by vzrástol z 21 % na 49 %. To by viedlo k výraznému nárastu rizikovosti portfólia.
-
Prečo NBS, ak chce pomôcť mladým, neuvoľní aj ukazovateľ schopnosti splácať (DSTI)?
NBS nemá mandát na podporu bývania pre mladých. To je v prvom rade úlohou štátu. NBS uvoľňuje LTV len do tej miery, aby nezvýšila rizikovosť portfólií v bankách, čo je jej primárny mandát. Uvoľnenie DSTI by významne zvýšilo rizikovosť úverov mladým. Skúsenosť z minulých rokov a dáta ukazujú, že limit DSTI 60 % je optimálne nastavený, keďže od tejto hranice sa rizikovosť výrazne zvyšuje.
S cieľom zvýšiť využiteľnosť 90 % financovania sa však mierne uvoľňujú pravidlá pri limite celkovej zadlženosti k príjmu (DTI). Pri tomto ukazovateli sa zvyšuje horná hranica limitu z 9 na 10 pre úvery na bývanie poskytnuté v rámci povolenej výnimky nad štandardný limit žiadateľom do 35 rokov, ktorých príjem spĺňa podmienky na uplatnenie daňového bonusu.
Životné situácie
-
Som mladý, vlastním rezidenčnú nehnuteľnosť, ale nevyhovuje mojim potrebám na bývanie. Môžem získať úver s LTV 90 %?
Áno. V tejto situácii je možné požiadať o úver s LTV 90 % v rámci povolenej výnimky nad 80 %. Výnimku bude možné použiť v rozličných životných situáciách, akými sú napríklad
- sťahovanie sa do inej nehnuteľnosti, keď domácnosť kúpi novú nehnuteľnosť skôr, ako predá pôvodnú,
- zdedenie nehnuteľnosti ďaleko od miesta skutočného pobytu,
- komplikované spoluvlastníctvo nehnuteľnosti.
Zohľadnenie špeciálnych životných situácií je zároveň hlavným dôvodom, prečo sa prísnejší limit pre LTV neuplatňuje na kúpu druhej, ale až tretej a ďalšej nehnuteľnosti. O použití výnimky pre individuálne úvery rozhodujú jednotlivé banky.
-
Vlastním dve rezidenčné nehnuteľnosti a chcem kúpiť tretiu. Môžem získať úver s LTV 90 %?
Áno, ale len vo veľmi obmedzenom počte výnimočných prípadov, ktoré banka môže posúdiť individuálne. Ide najmä o vlastníctvo nehnuteľností, ktoré formálne spĺňajú definíciu rezidenčnej nehnuteľnosti, ale v skutočnosti nie sú obytné. Štandardne však v tomto prípade platí limit pre LTV 70 %.
-
Pomôžu nové pravidlá zlepšiť dostupnosť bývania?
Nové limity pre LTV pomôžu prekonať problém s nedostatkom úspor u mladých ľudí, ktorý je v súčasnosti hlavnou prekážkou pre získanie dostatočnej výšky financovania v tejto skupine klientov.
Dostupnosť bývania je navyše širšia téma, za ktorú NBS nezodpovedá. Hypotéky sú len jedna časť skladačky, mnohí investori kupujú nehnuteľnosti bez hypotéky. Na komplexnú podporu dostupnosti bývania je preto potrebný širší balík opatrení, napríklad podpora výstavby či úprava dane z investičných nehnuteľností. Tieto oblasti však nespadajú do mandátu NBS.
NBS je primárne zodpovedná za finančnú stabilitu, a preto nastavuje pravidlá úverovania tak, aby nevznikali nadmerné riziká. Zároveň uplatňuje voľnejší prístup v oblastiach s nižšou mierou rizík.
Dátum poslednej aktualizácie 30. sep 2026