-
Úlohy NBS
Prehľadávať témy
- Menová politika
-
Dohľad nad finančným trhom
- Oblasti dohľadu Fintech Ochrana finančného spotrebiteľa Legislatíva Zoznam dohliadaných subjektov Registre dohľadu Dokumenty na stiahnutie
- Iné zoznamy Oznámenia a upozornenia Výroky právoplatných rozhodnutí Výroky neprávoplatných vykonateľných rozhodnutí Publikácie, údaje, prezentácie Poplatky a príspevky
- Finančná stabilita
- Bankovky a mince
- Platby
- Štatistika
- Výskum
- Legislatíva
-
Publikácie
- Analytické komentáre Analýza návrhu rozpočtu verejnej správy Analytické štúdie (Policy Briefs) Blogy NBS Čo hovoria dáta Ekonomický a menový vývoj Frankfurtské hárky Klimatická správa o nemenovopolitických portfóliách NBS Makroprudenciálny komentár Rýchle komentáre Správa o činnosti Inovačného hubu NBS Správa o činnosti útvaru dohľadu nad finančným trhom
- Správa o finančnej stabilite Správa o uhlíkovej stope NBS Správa o vývoji trhu s krytými dlhopismi Stratégia dohľadu nad finančným trhom Štatistický bulletin Štrukturálne výzvy Vyhlásenie o investičnej politike Národnej banky Slovenska Výročná správa Výskumné a príležitostné štúdie (WP/OP) Letáky a iné publikácie Prihlásenie na odber notifikácií
- O národnej banke
- Informácie pre médiá
- Časté otázky
-
Pre verejnosť
Prehľadávať témy
- O národnej banke
- Vzdelávanie
- Kurzy a úrokové sadzby
- Bankovky a mince
- Platby
- Finančná stabilita
-
Dohľad nad finančným trhom
- Upozornenia NBS Zoznam dohliadaných subjektov Registre dohľadu Poplatky a iné úhrady vyžadované bankou od klienta Ako postupovať keď ste nespokojní s konaním finančnej inštitúcie
- Finančné sprostredkovanie a finančné poradenstvo Výroky právoplatných rozhodnutí Výroky neprávoplatných vykonateľných rozhodnutí Legislatíva Vybrané údaje
- Štatistika
- Legislatíva
-
Publikácie
- Analytické komentáre Analýza návrhu rozpočtu verejnej správy Blogy NBS Ekonomický a menový vývoj Frankfurtské hárky Makroprudenciálny komentár Rýchle komentáre Správa o činnosti Inovačného hubu NBS
- Správa o činnosti útvaru dohľadu nad finančným trhom Správa o finančnej stabilite Štatistický bulletin Štrukturálne výzvy Výročná správa Výskumné a príležitostné štúdie (WP/OP) Letáky a iné publikácie Prihlásenie na odber notifikácií
- Časté otázky
- Pre médiá
- Kariéra
- Kontakty
Čo je inštitucionálny sektor?
Inštitucionálny sektor je skupina subjektov, ktoré majú v rámci danej skupiny podobné vlastnosti a plnia podobnú úlohu v ekonomike.
Inštitucionálny sektor odpovedá na otázku:
Do ktorej skupiny podľa svojej úlohy v ekonomike patrí sledovaný subjekt?
Prečo na tom záleží
Sektorové členenie ukazuje, kto sporí, kto si požičiava, kto investuje a kto komu dlží. Zároveň umožňuje sledovať ekonomiku rovnakým spôsobom ako v iných krajinách.
Prehľad
Jednoducho povedané
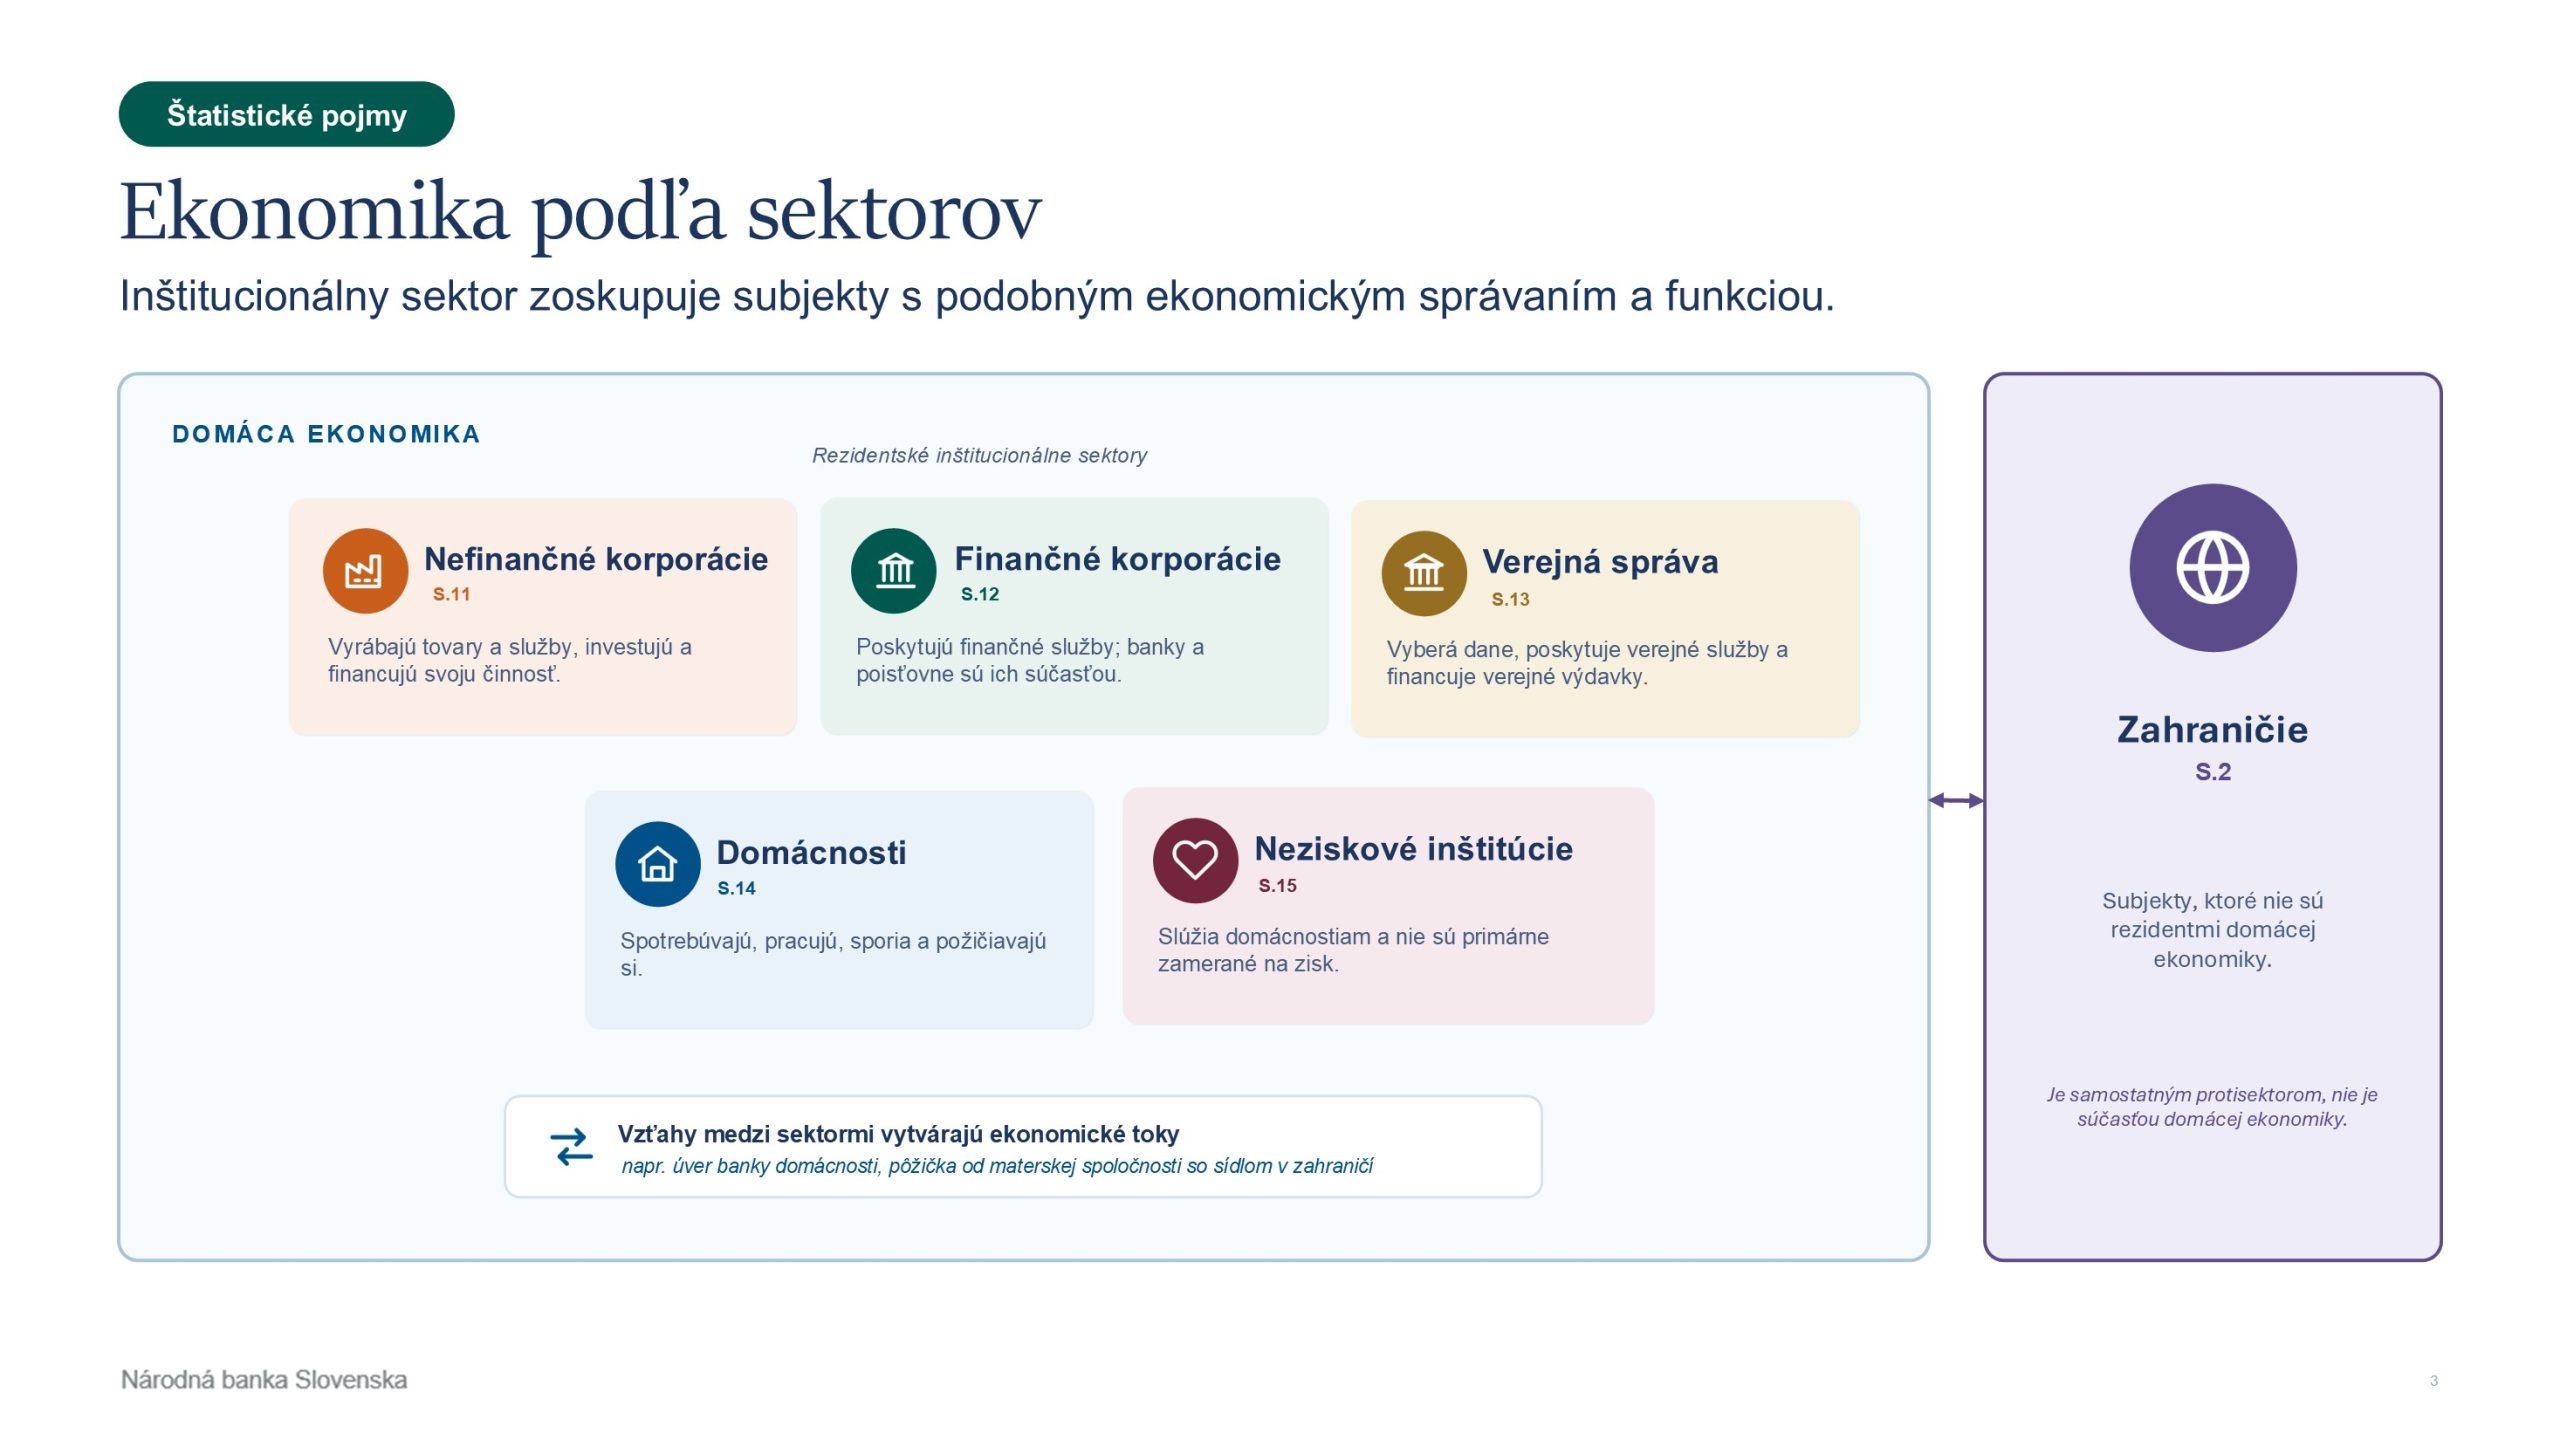
Ekonomika sa skladá z rôznych subjektov s odlišným správaním. Domácnosti reagujú inak ako banky, podniky inak ako štát a zahraničné subjekty inak ako rezidenti. Preto ich štatistika rozdeľuje do sektorov.
V praxi sa stretneme s týmito sektormi:
- nefinančné podniky,
- finančné korporácie,
- verejná správa,
- domácnosti,
- neziskové inštitúcie slúžiace domácnostiam,
- zahraničie.
Užitočné informácie
Takéto členenie umožňuje pochopiť finančné vzťahy v ekonomike. Pomáha zistiť, kto vytvára úspory, kto sa zadlžuje, kto komu poskytuje financovanie a kto je nositeľom záväzkov.
Členenie subjektov do týchto sektorov vychádza z jednotných medzinárodných štandardov (ako napríklad ESA 2010 alebo SNA 2025), čo umožňuje takého údaje analyzovať a porovnávať nie len na národnej ale aj medzinárodnej úrovni.
Inštitucionálne sektory zoskupujú ekonomické subjekty podľa toho, akú úlohu plnia v ekonomike, ako fungujú a z čoho sa financujú.
Každý sektor má v ekonomike inú úlohu. Domácnosti typicky pracujú, spotrebúvajú, sporia a požičiavajú si. Podniky vyrábajú tovary a služby, investujú a financujú svoju činnosť. Finančné korporácie sprostredkúvajú financovanie. Verejná správa vyberá dane, poskytuje verejné služby a financuje verejné výdavky. Zahraničie zachytáva vzťahy domácich subjektov so subjektmi mimo domácej ekonomiky.
Príklad z dát NBS
Ak banka poskytne domácnosti hypotéku, vznikne finančný vzťah medzi dvoma sektormi:
- domácnosť patrí do sektora domácností,
- banka patrí do sektora finančných korporácií.
Hypotekárny úver je pre domácnosť záväzkom, ktorý musí splácať.
Keďže banka má nárok na budúce splátky, poskytnutý úver domácnosti eviduje ako pohľadávku, t. j. finančné aktívum. Tento príklad ukazuje, že pri čítaní štatistiky je dôležité vedieť, o ktorom sektore údaj vypovedá a kto je jeho protistranou.
Ako to správne čítať
Pri údaji podľa inštitucionálnych sektorov si položme otázky:
- O ktorom sektore údaj vypovedá?
- Zahŕňa celý sektor alebo len jeho časť?
- Kto je predstavuje protistranu finančného vzťahu?
Najčastejší omyl
Údaj za jeden sektor môžeme automaticky interpretovať rovnako aj z pohľadu druhého sektora – protistrany.
Ten istý finančný vzťah sa zaznamenáva z pohľadu oboch zúčastnených sektorov. Čo je pre jeden sektor finančným aktívom, je spravidla pre druhý sektor záväzkom, teda finančným pasívom.