Makroprudenciálny komentár - september 2026
Proticyklický kapitálový vankúš sa nemení
Utlmený ekonomický rast, pretrvávajúca globálna neistota a opatrnosť vytvárajú prostredie, v ktorom sa finančný cyklus zásadnejšie nemení. Úrokové sadzby sa v druhom štvrťroku 2026 pohli mierne nahor. Dopyt po úveroch však napriek miernemu zvýšeniu úrokových sadzieb ostáva silný a tempo rastu úverov podnikom, ako aj domácnostiam, sa zásadnejšie nezmenilo. Pretrvávajúci rast cien nehnuteľností a obavy z možného ďalšieho zvyšovania úrokových sadzieb motivujú domácnosti k zachovaniu dopytu po hypotékach. Ceny nehnuteľností si už približne rok a pol udržujú dvojciferný medziročný rast. Bankám sa darí udržať si zisk a ostávajú kapitálovo silné. Zlyhania úverov sú aj naďalej v porovnaní s ich historickými hodnotami nízke, bankám tak nevzniká potreba zvýšenej tvorby opravných položiek.
Prítomné geopolitické riziká vytvárajú tlak na rast cien predovšetkým energetických komodít, čo bude nepriaznivo pôsobiť na hospodárenie domácností a podnikov. Navyše potreba ozdravenia slovenských verejných financií v kontexte zrýchleného rastu cien a rastúcich nákladov na financovanie sa stáva ešte naliehavejšou. Aj ECB vo svojom nedávnom stanovisku1 odporučila národným makroprudenciálnym orgánom neuvoľňovať nástroje makroprudenciálnej politiky.
Indikátor finančného cyklu sa aktuálne nachádza blízko svojich mediánových hodnôt, čo naznačuje, že riziká spojené s finančným cyklom sa negenerujú vo zvýšenej miere. Zároveň však neistota a riziká dávajú dôvod na ponechanie proticyklického kapitálového vankúša na nezmenenej úrovni 1,5 % rizikovo-vážených aktív.
NBS neuvažuje o zmene CCyB v nasledujúcom štvrťroku
Výhľad ďalšieho vývoja finančného cyklu nenaznačuje jeho zásadnejší posun ani smerom k expanzii, ani k oslabeniu. V tomto prostredí sa nevytvárajú zvýšené riziká, ktoré by si vyžadovali bezprostrednú reakciu makroprudenciálnej politiky.
NBS nepredpokladá zmenu proticyklického kapitálového vankúša v ďalšom štvrťroku. V prípade náhleho nepriaznivého vývoja je NBS pripravená tento vankúš znížiť.
Hypotekárny trh si udržal zvýšenú aktivitu
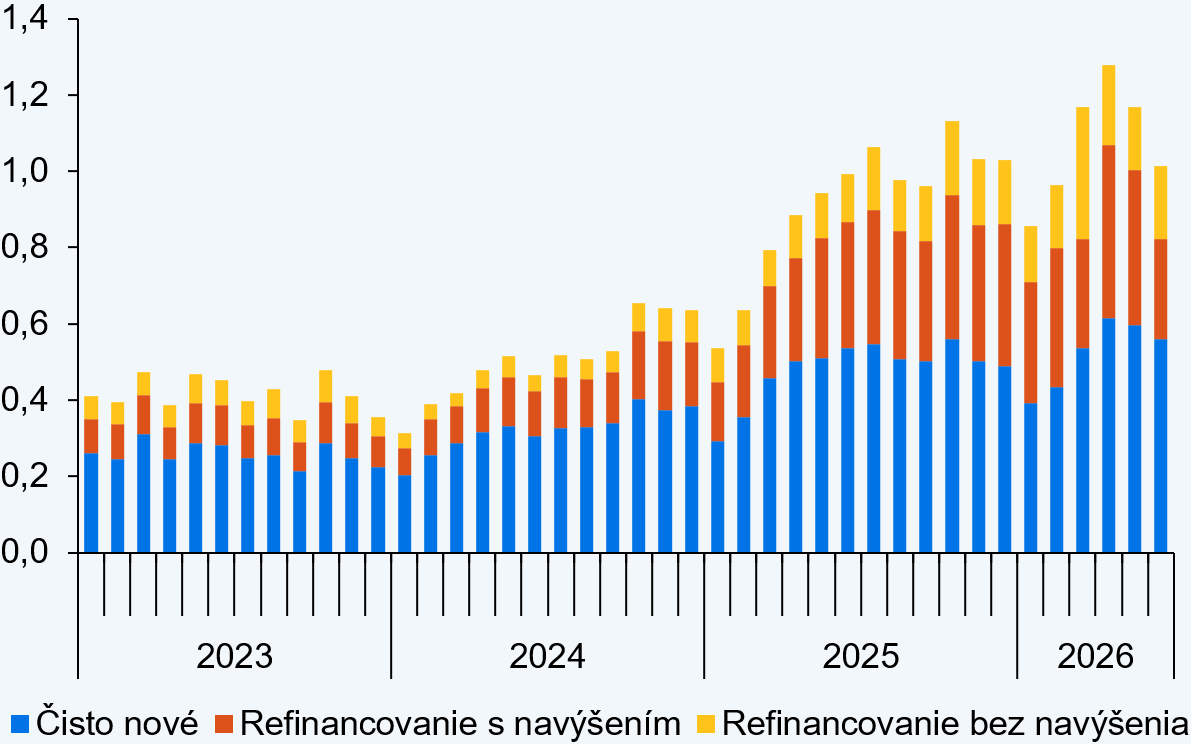
Hypotekárny trh si aj v druhom štvrťroku 2026 udržal vysokú dynamiku. Tempo medziročného rastu hypoték medzi marcom 2026 a augustom 2026 sa mierne zvýšilo z 8,3 % na 8,8 %. Počet nových hypoték zostal v prvom polroku 2026 približne rovnaký ako v druhom polroku 2025, pričom táto hodnota je porovnateľná s priemerným počtom nových hypoték poskytovaných v období pred rokom 2022, t. j. pred obdobím zvyšovania úrokových sadzieb. Aktuálne zrýchlenie rastu úverov preto súvisí najmä s rastom cien nehnuteľností, ktorý sa prejavuje v rastúcej výške poskytnutých úverov. V porovnaní s ostatnými krajinami EÚ patrí Slovensko medzi štáty s rýchlejším rastom úverov na bývanie, približne v hornej štvrtine rebríčka.
Hypotéky si zachovali rast
Objem produkcie nových hypoték v jednotlivých mesiacoch
(mld. EUR)
Zdroj: NBS, RBUZ
Najnovšie údaje zároveň naznačujú, že výraznejšie zrýchľovanie rastu hypotekárnych úverov sa už neočakáva. Dôležitým faktorom je obrat vo vývoji úrokových sadzieb. Klesajúci trend z predchádzajúcich mesiacov sa na jar prerušil a priemerná sadzba pri nových hypotékach v období od marca do augusta 2026 vzrásla z 3,5 % na 3,9 %. Táto hodnota je mierne nad priemerom EÚ, ktorý je na úrovni 3,6 %. Za týmto vývojom stojí predovšetkým globálny nárast úrokových sadzieb a rizikových prirážok na finančných trhoch, ktorý odráža vyššiu neistotu spojenú s konfliktom na Blízkom východe. Vzhľadom na tento obrat úrokových sadzieb sa spomalila aj refinančná aktivita na trhu hypoték, ktorá vrcholila v apríli 2026. V tomto období dosiahol doterajší vrchol aj tok samotných nových úverov, čo mohlo byť spojené aj so snahou časti klientov stihnúť požiadať o hypotéku ešte pred nárastom úrokových sadzieb.
V segmente spotrebiteľského financovania bola úverová aktivita podstatne pokojnejšia. Medziročná dynamika zostáva stabilná okolo úrovne 5,6 %. Nižší čistý prírastok portfólia bol spôsobený najmä rýchlejším splácaním starších úverov, zatiaľ čo poskytovanie nových spotrebiteľských úverov pokračovalo v raste. Úrokové sadzby pri tomto type financovania v období od marca do augusta 2026 mierne poklesli, a to z 8,9 % na 8,6 %.
Kvalita hypotekárneho portfólia zostáva priaznivá. Podiel zlyhaných úverov na bývanie sa drží na nízkej úrovni, približne 1,1 % a zatiaľ nevykazuje známky výraznejšieho zhoršovania. Pri spotrebiteľských úveroch je podiel zlyhaní naďalej vyšší než v minulosti a pohybuje sa približne okolo 8 %. V období od marca do augusta 2026 podiel zlyhaní mierne vzrástol.
Úvery podnikom si udržali rast
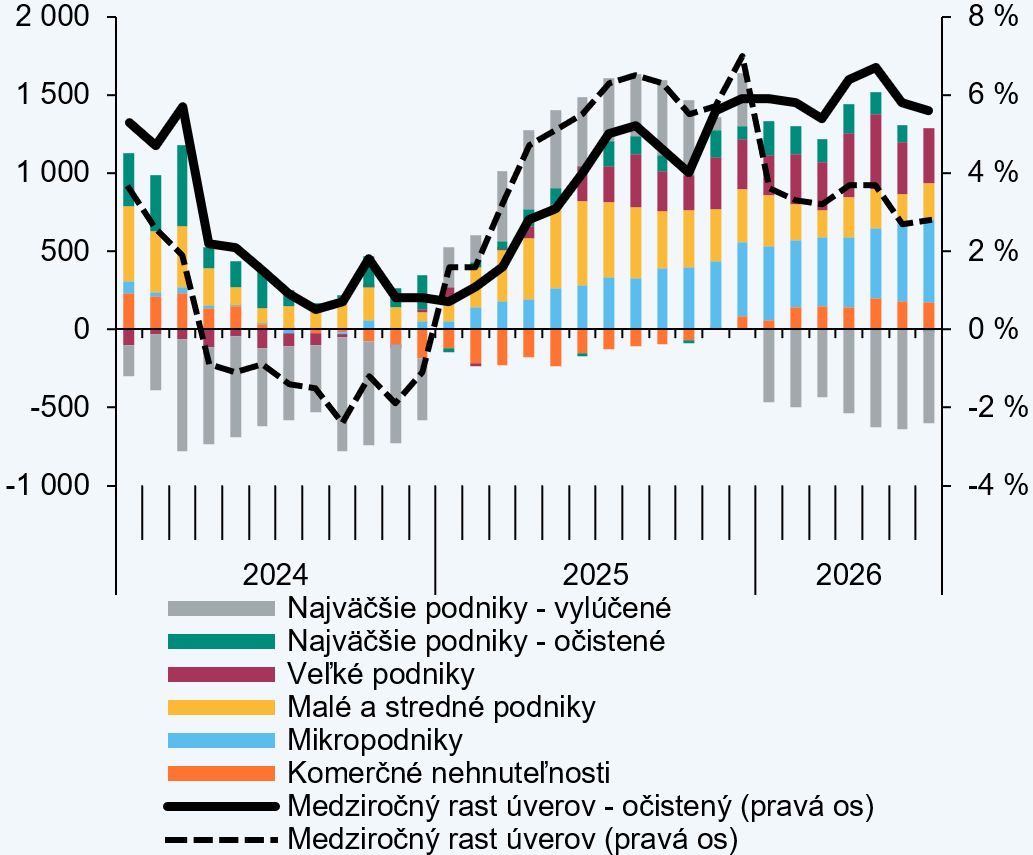
Oproti prvému štvrťroku je dynamika úverového rastu mierne vyššia. Celkový rast podnikových úverov je na úrovni 2,8 %, ale skresľuje ho optimalizácia zdrojov financovania u vybraných najväčších podnikových klientov. Významná časť ich bankového financovania bola nahradená emisiou dlhových cenných papierov, preto na prelome rokov skokovo spomalil medziročný rast úverov2. Očistená medziročná dynamika3 podnikových úverov k júnu dosiahla 5,6 %.
Za pokračujúcou dynamikou stojí najmä vyšší dopyt4, a to napriek miernemu nárastu úrokových sadzieb a úrokových marží. Úrokové sadzby vzrástli o 0,3 p. b. a tento nárast popri bankách potvrdili aj samotné podniky5. V porovnaní s krajinami strednej a východnej EÚ patrí rast úverov medzi nižšie aj po očistení o vybraných najväčších klientov. Po očistení tempa rastu však patrí Slovensko približne medzi štvrtinu krajín EÚ s najvyšším rastom. Nižší úverový rast v porovnaní s ostatnými krajinami pozorujeme na pozadí nevýrazného ekonomického vývoja, ktorý sa odzrkadľuje na vývoji sentimentu, ako aj tržieb podnikov6.
Úverovú dynamiku ťahajú mikropodniky a veľké podniky. Najväčší príspevok k rastu mali mikropodniky s medziročným rastom úverov presahujúcim 10 %. Oživenie úverovania v druhom štvrťroku zaznamenali veľké podniky. Postupné oživenie úverovania vidieť aj v sektore komerčných nehnuteľností. Dotazník k dostupnosti financovania indikuje určité náznaky klesajúcej dostupnosti financovania primárne pri financovaní prevádzky v prípade malých a stredných podnikov7.
Podiel zlyhaných úverov zostáva nízky aj v roku 20268. Zvýšený podiel zlyhaných úverov je prítomný v priemysle, v druhom štvrťroku 2026 tento podiel ďalej mierne vzrástol.
Najvýraznejšou zložkou úverového rastu ostávajú úvery mikropodnikom a veľkým podnikom
Medziročný rast úverov a príspevok jednotlivých typov podnikov k medziročnej zmene podnikových úverov (mld. EUR, %)
Zdroj: NBS, RBUZ
Ceny nehnuteľností rástli aj v lete
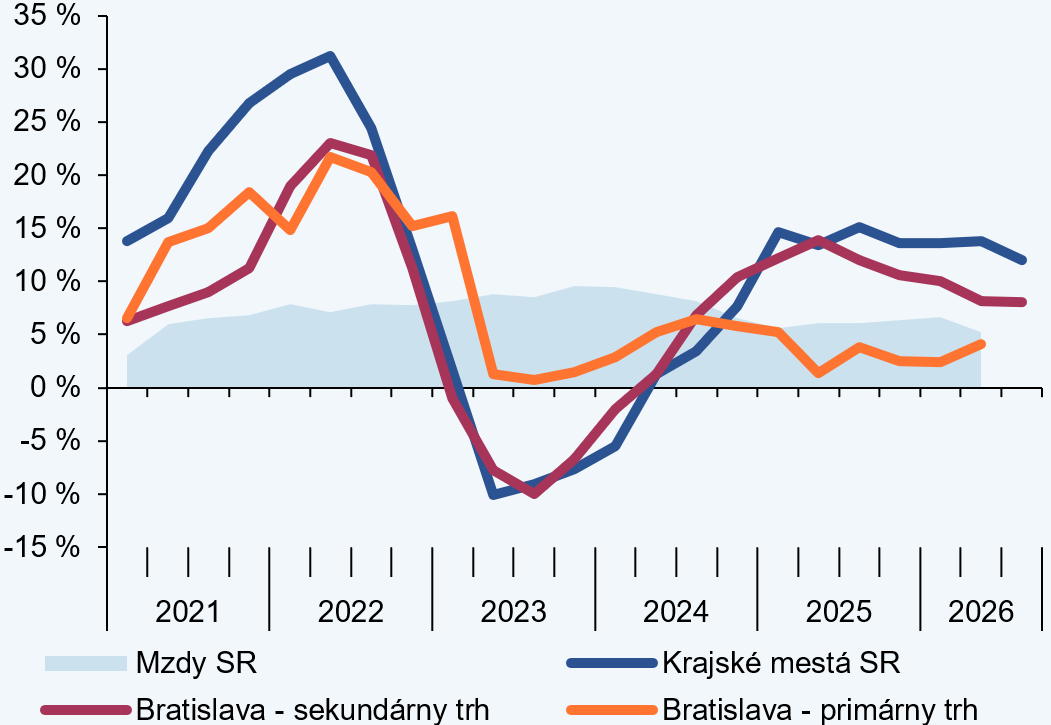
Počas letných mesiacov pokračoval dvojciferný medziročný nárast cien inzerovaných bytov. Na konci augusta boli cenovky bytov v ponuke medziročne drahšie o 13,8 %. Nárast cien bytov bol pozorovaný vo všetkých regiónoch, v krajských mestách aj na vidieku. V Bratislave sa medziročná dynamika cien postupne spomalila na úroveň 8,1 %. Ceny bývania už niekoľko štvrťrokov rastú rýchlejšie ako ekonomické fundamenty a ich vývoj nie je výsledkom dopytu mladých rodín po prvom bývaní.
Priemerné ceny bytov v ponuke už rok a pol rastú rýchlejšie ako priemerné mzdy domácností. Zároveň pokračuje mierny rast úrokových sadzieb na hypotéky. Kupujúci, ktorí nákup financujú cez hypotéku, sú preto v čoraz nevýhodnejšej situácii. Výnimkou sú nové byty v developerských projektoch v Bratislave. Počet dokončených bytov v ponuke v developerských projektoch v hlavnom meste aktuálne dosahuje niekoľkoročné maximá, pričom rýchlosť predaja bytov sa nemení. Ceny týchto bytov rastú pomalšie ako priemerné mzdy.
Medziročný rast priemerných cien bytov predbieha rast miezd v hospodárstve
Medziročná zmena ceny a mzdy
Zdroj: United Classified, ŠÚ SR, Flatzone, NBS
Poznámka: Všetky údaje sú vyjadrené ako medziročné zmeny. Údaj za krajské mestá je medián krajských miest bez Bratislavy.
Rast objemu úverov určil smer vývoja finančnej pozície bánk
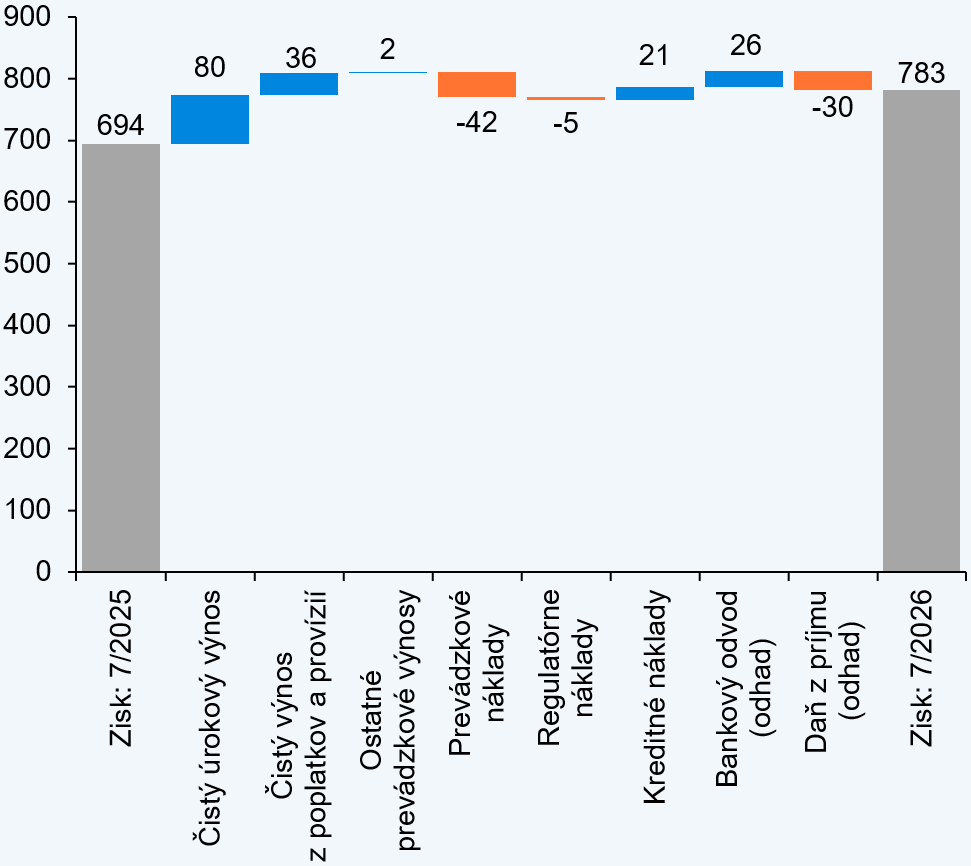
Zisk bankového sektora dosiahol k júlu 2026 úroveň 783 mil. €, medziročne viac o takmer 13 %.9 Rast čistého úrokového výnosu sa od marca 2026 drží blízko úrovne 5 %. Dôvodom stabilizácie je rast objemu úverového portfólia a stabilizácia klientskych úrokových sadzieb na strane úverov i vkladov. Nárast čistého zisku bol podporený aj rastom výnosov z poplatkov a provízií a nižšou tvorbou opravných položiek.10 Nárast zisku pred zdanením zvýšil daňovú povinnosť bánk, ale pokles sadzby bankového odvodu tento efekt neutralizoval.11
Primeranosť vlastných zdrojov dosiahla k júnu 2026 na konsolidovanom základe takmer 20 %, medzištvrťročne menej o 0,7 p. b. Faktorom poklesu bol popri raste úverového portfólia hlavne nárast jeho priemernej rizikovej váhy. Tá na portfóliu retailových úverov vzrástla o 1,5 p. b., na viac než 31 %. Mierny nárast kapitálu vyplýva predovšetkým z pripísania ziskov roka 2025 do vlastných zdrojov.12 Ukazovateľ finančnej páky sa medzištvrťročne znížil na 7,5 %. Využiteľný kapitál po započítaní všetkých paralelných kapitálových požiadaviek vrátane požiadavky na vlastné zdroje a oprávnené záväzky (MREL) klesol o viac než desatinu, na úroveň 1,5 mld. €, vo vyjadrení k rizikovo-váženým aktívam prišlo k medzištvrťročnému poklesu z 3,8 % na 3,2 %.
Čistý zisk naďalej ťahajú čisté úrokové výnosy
Čistý zisk bankového sektora po zdanení a príspevky jeho medziročnej zmeny (mil. EUR)
Zdroj: NBS
Ukazovatele likvidity zostávajú naďalej počas roka 2026 na bezpečných úrovniach. Krátkodobý ukazovateľ likvidných aktív dosiahol k júlu 2026 úroveň 188 % a štrukturálny ukazovateľ čistého stabilného financovania 132 % k júnu 2026. Od marca 2026 sa úverové portfólio zvýšilo o viac než 3 mld. €. Tento nárast bol na úrovni bankového sektora rovnomerne financovaný zdrojmi z vkladov klientov, vydanými dlhopismi a zdrojmi z medzibankového trhu. Ukazovateľ úverov k vkladom dosiahol k júlu 2026 úroveň 103,6 % a rozšírený ukazovateľ úverov k vkladom a vydaným dlhopisom 88,4 %. Obe hodnoty sú tohtoročnými maximami.
Slovenské banky sa v medzinárodnom porovnaní držia blízko mediánu krajín EÚ. Zverejnené údaje za bankové sektory krajín EÚ k marcu 2026 ukázali pozitívny vývoj domáceho sektora predovšetkým v oblasti ziskovosti. Návratnosť kapitálu sa dostala na úroveň mediánu (10,2 %) a návratnosť kapitálu pred zdanením a bankovým odvodom dokonca vysoko nad medián krajín EÚ (15,7 % vs. 13,5 %). V prípade kapitálovej primeranosti, ukazovateľa krytia likvidity a ukazovateľa čistého stabilného financovania sa domáci bankový sektor nachádza na mediánových hodnotách krajín EÚ, resp. tesne pod nimi.
Finančný cyklus sa stabilizoval
Finančný cyklus vykazuje za posledný rok stabilizovaný priebeh. Utlmený ekonomický rast, ešte stále odolný trh práce a stabilný vývoj na realitnom a úverovom trhu vytvárajú prostredie, v ktorom sa vývoj finančného cyklu zásadnejšie nemení. V druhom štvrťroku 2026 sa kompozitný indikátor finančného cyklu síce mierne zvýšil, tento nárast však neznamená zmenu trendu, skôr sa dá interpretovať ako potvrdenie jeho stabilizácie na súčasných úrovniach. K jeho miernemu nárastu v poslednom štvrťroku prispel stále zrýchľujúci sa rast hypoték, stabilný rast cien nehnuteľností a mierne sa zvyšujúca zadlženosť domácností.
Ochladený ekonomický rast, prítomná neistota a opatrnosť budú určovať vývoj finančného cyklu aj v ďalšom období. Výhľad na najbližší rok nenaznačuje jeho zásadnejší posun ani smerom k expanzii, ani k oslabeniu. V tomto prostredí sa nevytvárajú zvýšené riziká, ktoré by si vyžadovali bezprostrednú reakciu v podobe zvyšovania proticyklického kapitálového vankúša. Miera zlyhaných úverov zostáva stabilná a naďalej sa nachádza na relatívne nízkej úrovni v porovnaní s jej historickými hodnotami. V prostredí pretrvávajúcej neistoty preto zostáva opodstatnené ponechať existujúci proticyklický kapitálový vankúš ako rezervu pre prípadné zhoršenie ekonomických a finančných podmienok. Na ostražitosť vo svojom nedávno zverejnenom stanovisku nabáda aj ECB, ktorá odporučila národným makroprudenciálnym orgánom neuvoľňovať nástroje makroprudenciálnej politiky1.
Finančný cyklus sa pohybuje na stabilizovaných úrovniach
Ukazovateľ finančného cyklu a referenčný ukazovateľ pre proticyklický kapitálový vankúš (index, % rizikovo-vážených aktív)
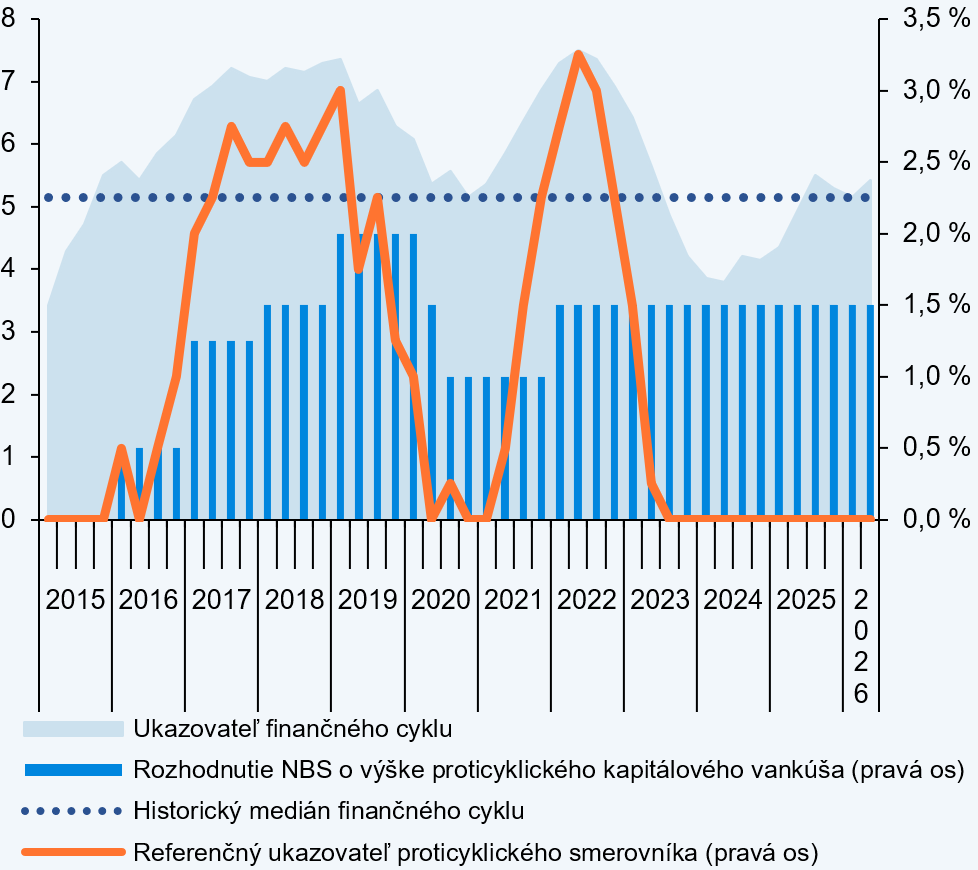
Zdroj: NBS
Poznámka: Vyššie hodnoty indexu finančného cyklu naznačujú intenzívnu tvorbu nerovnováh, nižšie hodnoty naznačujú ochladenie finančného cyklu s nízkou tvorbou nerovnováh. Rozhodnutie NBS o výške proticyklického kapitálového vankúša je zobrazené podľa časovej príslušnosti podkladových údajov.
Čo je nové vo svete makroprudenciálnej politiky
Makroekonomické dopady zavedenia stablecoinov
Túto tému analyzovala nedávna štúdia BIS13. Podľa autorov stablecoiny14 ovplyvňujú ekonomický vývoj prostredníctvom dvoch kanálov: i) úverový kanál, v ktorom dopyt domácností po stablecoinoch zvyšuje úrokové sadzby na vklady, čo však zvyšuje náklady bánk na financovanie sa a v konečnom dôsledku sa ponuka úverov v ekonomike znižuje. Na druhej strane sa realizuje aj ii) kanál fiškálneho priestoru, keď dopyt emitentov stablecoinov po štátnych (amerických) dlhopisoch rastie, čo znižuje náklady financovania (amerického) štátneho dlhu a rozširuje fiškálny priestor pre pokles daní alebo zvýšené financovanie verejných výdavkov. Využijúc kvantitatívny keynesiánsky model autori na ročných makrofinančných údajoch za USA dospeli k záveru, že využívanie stablecoinov v ekonomike znižuje dlhodobú úroveň ekonomického produktu, keďže prevláda negatívny vplyv úverového kanála, ktorý preváži nad pozitívnym vplyvom kanála fiškálneho priestoru. Jeho konečný efekt však závisí od regulácie rezervných aktív, veľkosti verejného dlhu a sily zahraničného dopytu. Z krátkodobého pohľadu však prevažujú skôr pozitívne efekty, nakoľko kanál fiškálneho priestoru sa zvyčajne aktivuje rýchlejšie ako úverový kanál. Stablecoiny tak podľa štúdie majú potenciál posilniť transmisiu menovej politiky prostredníctvom úverového kanála.
Ako prípad Credit Suisse v roku 2023 ovplyvnil dôveryhodnosť rámca riešenia krízových situácií?
Odpoveď na túto otázku hľadala štúdia BIS15. Rámec riešenia krízových situácií globálne systémovo významných bánk (G-SIBs) sa pripravoval viac ako desať rokov. Zlyhanie Credit Suisse v marci 2023 predstavovalo jeho prvú veľkú skúšku. Rezolučné orgány mali pripravený plán riešenia krízovej situácie, no v dôsledku obáv o finančnú stabilitu nakoniec zvolili inú cestu. Podporili prevzatie Credit Suisse konkurenčnou bankou UBS, pričom transakcia bola zabezpečená verejnými zárukami. Dlhopisy Additional Tier 1 (AT1) boli úplne odpísané, pričom veritelia s bail-in nástrojmi, ktorí by pri štandardnom riešení krízovej situácie niesli straty ako ďalší v poradí, zostali nedotknutí. Podľa autorov táto udalosť zmenila dôveryhodnosť mechanizmu bail-in v Európe. Na údajoch jednotlivých dlhopisov za 94 bánk v 22 krajinách EÚ analyzovali autori zmenu oceňovania (repricing) AT1 dlhopisov, bail-in dlhu a seniorného dlhu počas nasledujúceho roka. Podľa výsledkov analýzy sa spready AT1 dlhopisov vyvíjali v súlade s regulačnými signálmi špecifickými pre jednotlivé jurisdikcie, zatiaľ čo spready bail-in dlhu a prémie za podriadenosť pri kreditných default swapoch (CDS) sa plošne znížili. Tento vývoj sa dá pripísať zmene vnímania, keď trhy po udalostiach z marca 2023 začali pripisovať nižšiu pravdepodobnosť využitia bail-in mechanizmu. Banky s nižším ratingom zaznamenali väčší pokles spreadov, čo naznačuje zníženie trhovej disciplíny a rizikovej citlivosti investorov. To implikuje isté oslabenie dôveryhodnosti mechanizmu bail-in po skúsenostiach so záchranou banky Credit Suisse.
Vplyv vývoja cien nehnuteľností na pohyb obyvateľstva v rámci krajiny
Vzťahu medzi vnútornou migráciou a rastom cien nehnuteľností sa venovala štúdia MMF16. Aplikovaním tzv. gravity modelu na údajoch o vnútornej mobilite v rámci španielskych provincií v období rokov 2007 – 2023 dospeli autori k záveru, že náklady na bývanie predstavujú významnú prekážku vnútornej mobility v rámci krajiny. Zvýšenie cien nehnuteľností v cieľovej provincii o 10 % znižuje prílev vnútornej imigrácie približne o 4 %, zatiaľ čo zvýšenie cien nehnuteľností v provincii pôvodu o 10 % zvyšuje odlev obyvateľov približne o 2,8 %. Tento vytláčací efekt vysokých cien bývania v regióne pôvodu je výraznejší u osôb narodených v zahraničí, najmä u mladších prisťahovalcov, než u domáceho obyvateľstva. Ešte výraznejší vplyv na mobilitu majú náklady na nájomné, na ktoré mobilita reaguje približne dvoj- až trojnásobne citlivejšie, keďže pri mobilite sa zvyčajne jedná o prvú opciu zabezpečenia si bývania. Ak by ceny nehnuteľností v provinciách s vyššou produktivitou nerástli rýchlejšie ako inflácia, priamy odhadovaný prínos zvýšenej mobility do týchto miest by zvýšil HDP približne o 0,05 %.
Plnia likvidné rezervy svoj účel počas krízy?
Túto otázku skúmali autori štúdie americkej centrálnej banky Fed17. Regulácia Basel III zaviedla ukazovateľ Liquidity Coverage Ratio (LCR), ktorý vyžaduje, aby banky držali dostatok vysokokvalitných likvidných aktív na pokrytie čistého odlevu likvidity počas 30 dní stresu. Teoreticky majú banky využiť tieto rezervy počas kríz. V praxi sa však môžu banky obávať využiť tieto vankúše z dôvodu obavy poklesu LCR pod regulačné minimum, čo by zvýšilo ich reputačné riziko a vyslalo negatívny signál trhu. Preto by banky mohli byť pri ich využívaní opatrné. Analyzovaním údajov o úverových vzťahoch medzi bankami a podnikmi spolu s údajmi o LCR ukazovateľoch počas pandémie COVID-19 dospeli autori štúdie k záveru, že banky, ktoré mali v marci 2020 vyššie likvidné rezervy nad rámec minimálnej regulačnej požiadavky LCR, poskytli podnikom výrazne viac úverov s vysokým objemom nečerpaných úverových liniek. Dôležitým faktorom tak bola veľkosť likvidného vankúša nad požadovaným regulačným minimom, nie samotná úroveň ukazovateľa LCR. Pozitívny vplyv vyšších likvidných rezerv sa koncentroval najmä na podniky s vysokou úverovou kvalitou a bez problémovej úverovej histórie. Tento vplyv je však možné identifikovať len počas akútnych fáz finančného stresu, keďže postupne, do polovice roka 2020, vymizol. To naznačuje, že tento efekt predstavuje dočasnú reakciu bánk na akútny finančný stres, a nie je dôsledkom dlhodobých vzťahov medzi bankami a ich klientmi.
ECB pri aktuálne zvýšenej neistote odporúča nezmierňovať makroprudenciálnu politiku
ECB vo svojom nedávno zverejnenom stanovisku1 vyzvala národné makroprudenciálne autority, aby sa vzhľadom na zvýšenú neistotu v súvislosti s ďalším makroekonomickým a finančným vývojom pri svojich rozhodnutiach orientovali na zachovanie súčasnej úrovne odolnosti bankového systému. Podľa ECB to znamená predovšetkým zachovanie existujúceho nastavenia kapitálových vankúšov. Cieľom je zabezpečiť ich dostupnosť v prípade zhoršenia makro-finančných podmienok alebo podmienok v bankovom sektore. Takýto prístup zároveň prispeje k posilneniu komplementarity medzi makroprudenciálnou a menovou politikou. Táto komplementarita je obzvlášť dôležitá v prípade ponukových šokov, keď dochádza súčasne k poklesu ekonomickej aktivity a rastu inflácie. ECB zároveň vyzvala na zachovanie existujúceho nastavenia opatrení na strane úverového dopytu (borrower-based measures) s cieľom udržať obozretné štandardy pri poskytovaní úverov. V prípadoch, keď však došlo k trvalej zmene systémového rizika, je možné zvážiť aj cielenú úpravu makroprudenciálnych opatrení, pokiaľ by takéto kroky výrazne neoslabili celkovú odolnosť bankového sektora. Zároveň by autority mali monitorovať situáciu, keďže prípadný nepriaznivý vývoj si môže vyžiadať zmenu nastavenia makroprudenciálnych nástrojov. ECB v stanovisku podporila pripravovaný program reforiem zameraný na zjednodušenie európskeho regulačného rámca, s cieľom zachovať konkurencieschopnosť a odolnosť európskeho bankového sektora a finančného systému.
Poznámky
[1] Vyhlásenie Rady guvernérov o makroprudenciálnych politikách zo dňa 8. júla 2026: https://www.ecb.europa.eu/press/govcstatement/pdf/ecb.govcstatement202607~332019a7e2.en.pdf (naspäť do textu)
[2] Z koncoročných 7 % v decembri 2025 na 3,7 % v januári 2026. V priebehu roka 2026 sa medziročná dynamika pohybovala okolo úrovne 3 %. V júli dosiahol medziročný rast 2,8 %. (naspäť do textu)
[3] Úverová dynamika očistená o vybrané najväčšie podniky, pri ktorých došlo k zmene časti financovania z úverov na dlhové cenné papiere.(naspäť do textu)
[4] Na základe pravidelného dotazníka k vývoji na trhu úverov za druhý štvrťrok 2026 (Bank lending survey). (naspäť do textu)
[5] Dotazník o prístupe firiem k financovaniu zameraný na malé a stredné podniky za druhý štvrťrok 2026 (SAFE). (naspäť do textu)
[6] Indikátor ekonomického sentimentu je celý rok 2026 približne 10 bodov pod dlhodobým priemerom. Pesimizmus je prítomný v priemysle a obchode, kým zlepšenie sentimentu nastalo v službách. Tržby podnikov za prvý polrok 2026 zostali v stálych cenách medziročne bez zmeny, nominálne vzrástli o 3,2 %. (naspäť do textu)
[7] Dotazník o prístupe firiem k financovaniu za druhý štvrťrok 2026. Vzrástol rozdiel medzi potrebami a dostupnosťou financovania v prípade úverových liniek malých a stredných podnikov. (naspäť do textu)
[8] Podiel zlyhaných úverov dosiahol k júlu 2026 úroveň 2,5 %. (naspäť do textu)
[9] Zisk pred bankovým odvodom a zdanením medziročne vzrástol o takmer 9 %. K aprílu 2026 bolo medziročné tempo rastu na úrovni 7 %.(naspäť do textu)
[10] Vďaka nárastu celého portfólia klesol medzi marcom 2026 a júlom 2026 podiel zlyhaných úverov na celom portfóliu z 2 % na 1,9 % a podiel úverov s výrazným nárastom kreditného rizika od prvotného vykázania zo 7,6 % na 7,4 %. Miera pokrytia opravnými položkami dosiahla k júlu 2026 pri zlyhaných úveroch 56 %, resp. 5 % pri úveroch s výrazným nárastom kreditného rizika od prvotného vykázania. (naspäť do textu)
[11] Sadzba bankového odvodu je pre rok 2026 stanovená na úrovni 20 % (medziročne menej o takmer 5 p. b.). Efektívna daňovo-odvodová sadzba sa oproti roku 2025 znížila o 2 p. b. na 32,1 %. (naspäť do textu)
[12] Miera udržania zisku (za rok 2025) v domácich bankách dosiahla úroveň 26 %, o 2 p. b. viac než za rok 2024. Zastavil sa tak kontinuálny 3-ročný pokles tohto ukazovateľa, ktorý sa v období pandémie pohyboval v rozmedzí 40 % až 50 %. (naspäť do textu)
[13] Hoffman, B., Kaldorf, M., Rottner, M., (2026), The Macroeconomics of Stablecoins, BIS/2026/1363, jún 2026. (naspäť do textu)
[14] Digitálne peniaze viazané na nejaké aktívum, najčastejšie americký dolár, alebo dlhopisy. (naspäť do textu)
[15] Di Stefano, A., Lengwiller, Y., Rishabh, K., (2026), The Credibility of Bail-In, BIS/2026/1356, jún 2026. (naspäť do textu)
[16] Nguyen, H., Arulrajhan, A., Pizzinelli, C., Shibata, I., (2026), The Impact of House Prices on Internal Migration: The Case of Spain, IMF/2026/65, apríl 2026. (naspäť do textu)
[17] Darst, M., Gurrieri, L., Lubis, A., Vardoulakis, A., P., (2026), The Last Taxi: LCR Buffers and Bank Liquidity Provision, FED/2026/051, júl 2026. (naspäť do textu)